超級周期延續 2026年Q2全球內存價格預計再漲50%,晶圓代工與IC設計如何應對?
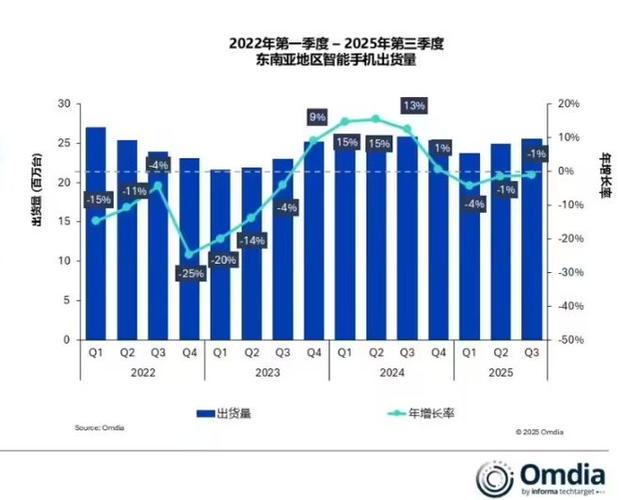
2026年第二季度,全球半導體市場將迎來新一輪漲價風暴。據多家市場研究機構預測,DRAM與NAND Flash合約價將較2026年第一季度環比再漲50%,延續自2024年下半年以來的強勢上行周期。與此晶圓代工產能持續緊繃,集成電路設計企業則面臨成本傳導與產品定價的雙重考驗。
供應端:擴產滯后與AI需求井噴形成剪刀差
本輪內存漲價的根本原因在于供需的嚴重失衡。需求側,生成式AI訓練與推理芯片對大容量高帶寬內存的需求呈指數級增長,單臺AI服務器搭載的DRAM容量是普通服務器的8-10倍,HBM更是供不應求。消費電子市場在2025年完成庫存去化后,2026年迎來換機潮,進一步拉動標準型內存需求。
供應側,三星、SK海力士、美光三大原廠雖已宣布擴產計劃,但新建晶圓廠從破土到量產至少需要18-24個月,資本開支轉化為有效產能存在明顯遲滯。更關鍵的是,原廠將大量產能切換至HBM和DDR5高端產品,導致DDR4等成熟制程內存供給急劇收縮。據測算,2026年全球DRAM位元供給增長率僅為15%,而需求增長率高達25%,缺口難以彌合。
晶圓代工:先進制程滿載,成熟制程分化
內存漲價潮與晶圓代工景氣度形成共振。2026年,臺積電3nm、2nm先進制程產能被蘋果、英偉達、AMD等大客戶包攬,產能利用率維持100%以上,代工價格預計上調5%-10%。三星代工部門在經歷2024-2025年的客戶流失后,憑借3nm GAA工藝良率提升,重新獲得部分AI芯片訂單,2026年Q2產能利用率回升至80%以上。
成熟制程方面,28nm及以上節點呈現分化態勢。由于內存漲價推高了終端產品成本,部分消費電子廠商將資源集中于高端機型,導致中低端芯片需求疲軟,聯電、力積電等以成熟制程為主的代工廠產能利用率徘徊在70%左右。車規級芯片、電源管理IC等細分領域依然供不應求,成為代工廠的利潤穩定器。
集成電路設計:成本轉移能力決定生死
對于集成電路設計企業而言,2026年Q2是一場殘酷的淘汰賽。內存漲價直接推高芯片BOM成本,以一款搭載8GB DRAM的智能手機SoC為例,僅內存成本就增加約12美元。設計企業面臨三種選擇:一是向下游客戶轉移成本,但消費電子市場競爭激烈,轉嫁能力有限;二是自行消化成本,犧牲毛利率;三是優化設計,減少內存占用或采用更高效的存儲架構。
頭部設計企業憑借規模采購和長期協議,能夠鎖定一定量的內存產能,但中小設計廠商則不得不接受現貨市場的天價。202星,已有多家臺系IC設計公司宣布對Wi-Fi 7芯片、觸控IC等產品提價10%-20%,以反映內存成本上漲。Chiplet設計理念加速普及,通過將不同功能模塊分離,允許客戶根據需求配置內存容量和類型,一定程度緩解了整體成本壓力。
展望:超級周期下的產業重構
2026年Q2的內存漲價并非孤立事件,而是全球半導體供應鏈深度調整的縮影。AI驅動的結構性需求增長,疊加地緣政治導致的供應鏈區域化,使得半導體產能的稀缺性長期存在。晶圓代工與IC設計企業需要重新審視庫存策略、客戶結構和產品路線圖:過度依賴單一區域產能的風險加大,內存與邏輯芯片的協同設計成為新趨勢,而系統級成本優化將取代單純的制程微縮,成為后摩爾時代的競爭焦點。
對于終端消費者而言,2026年Q2的電子產品漲價幾乎不可避免。但從產業視角看,這場由內存引發的漲價潮,正在倒逼全行業從粗放式擴張轉向精細化運營。當潮水退去,擁有技術壁壘、供應鏈韌性和成本控制能力的企業,將在下一輪周期中占據先機。
如若轉載,請注明出處:http://www.cswljx.cn/product/46.html
更新時間:2026-11-09 00:27:36